
مودیان از تسهیلات تبصره ماده ۱۰۰ استفاده کنند و مراقب پیامکهای جعلی باشند
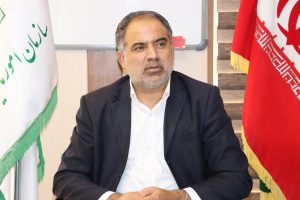
مدیرکل امور مالیاتی سیستان و بلوچستان : مودیان از تسهیلات تبصره ماده ۱۰۰ استفاده کنند و مراقب پیامکهای جعلی باشند نادر ریگی، در گفت و گو با خبرنگار پایگاه خبری تحلیلی اخبار سیستان و بلوچستان با اشاره به تسهیلات در نظر گرفتهشده برای صاحبان مشاغل در فرم تبصره ماده ۱۰۰، از مودیان خواست با مراجعه
مدیرکل امور مالیاتی سیستان و بلوچستان : مودیان از تسهیلات تبصره ماده ۱۰۰ استفاده کنند و مراقب پیامکهای جعلی باشند
نادر ریگی، در گفت و گو با خبرنگار پایگاه خبری تحلیلی اخبار سیستان و بلوچستان با اشاره به تسهیلات در نظر گرفتهشده برای صاحبان مشاغل در فرم تبصره ماده ۱۰۰، از مودیان خواست با مراجعه به درگاه ملی خدمات الکترونیک سازمان امور مالیاتی، فرم مالیاتی خود را بررسی کنند و همزمان مراقب پیامکها و لینکهای جعلی باشند.
ریگی گفت: «در فرم تبصره ماده ۱۰۰ برای عملکرد سال ۱۴۰۴، تعدیلات مرتبط با شرایط فعالیت و موقعیت جغرافیایی مودیان بهصورت خودکار در محاسبه مالیات مقطوع و تعداد اقساط لحاظ میشود و برای استفاده از این امکان نیازی به مراجعه حضوری نیست. همچنین تقسیط مالیات به تسویه بدهیهای سنوات قبل مشروط نشده است.»
وی افزود: «سامانه امکان مقایسه مالیات مقطوع با مبالغ مربوط به فعالیتهای مشابه را نیز فراهم کرده تا صاحبان مشاغل بتوانند با آگاهی بیشتری درباره تأیید فرم یا تسلیم اظهارنامه تصمیم بگیرند. مودیان برای مشاهده فرم و بررسی جزئیات، فقط از درگاه رسمی سازمان به نشانی **my.tax.gov.ir** استفاده کنند.»
مدیرکل امور مالیاتی استان با هشدار درباره پیامکهای جعلی تأکید کرد: «پیامکهای رسمی سازمان امور مالیاتی با سرشمMALIATAT** ارسال میشود. شهروندان از باز کردن لینکهای مشکوک، واردکردن اطلاعات شخصی و بانکی در صفحات ناشناس و پاسخدادن به شمارههای نامعتبر خودداری کنند.»
ریگی در پایان از شهروندان و صاحبان مشاغل استان خواست ضمن استفاده از مسیرهای رسمی برای پیگیری امور مالیاتی، فرم خود را در مهلت اعلامشده بررسی و تعیین تکلیف کنند.
برچسب ها :
ناموجود- نظرات ارسال شده توسط شما، پس از تایید توسط مدیران سایت منتشر خواهد شد.
- نظراتی که حاوی تهمت یا افترا باشد منتشر نخواهد شد.
- نظراتی که به غیر از زبان فارسی یا غیر مرتبط با خبر باشد منتشر نخواهد شد.

ارسال نظر شما
مجموع نظرات : 0 در انتظار بررسی : 0 انتشار یافته : ۰